LS그룹 지주회사인 LS가 AI 확산과 글로벌 데이터센터 증설이 이끄는 ‘전력 슈퍼사이클’을 타고 가파른 실적 성장세를 이어가며, 올해 상반기만에 지난 한 해 영업이익을 뛰어넘는 성과를 달성했다.
 LS는 올 2분기 기준 매출액 11조236억 원, 영업이익 5956억 원을 기록했다.
 이는 전년 동기 대비 각각 40%, 153% 증가한 수치로, 역대 최대 분기 매출 및 영업이익을 거뒀다.
올해 상반기 누적 영업이익도 1조717억 원을 달성, 지난해 연간 전체 영업이익인 1조526억 원을 반기만에 상회했다. 올 상반기 누적 매출액은 20조5280억 원을 기록했다. 이는 2025년 상반기 매출액과 영업이익 대비 각각 39%, 98.4% 늘어난 수치다.
LS의 이번 호실적은 글로벌 빅테크 기업들의 AI 데이터센터 증설과 북미·유럽 중심의 노후 전력망 교체 프로젝트가 본격화된 결과다. LS는 산업의 근간인 전기동(銅) 생산부터 송전-변전-배전에 이르는 전력 인프라 전 과정에서 독보적인 통합 솔루션을 전 세계 전력 인프라 시장에 제공하며, LS전선, LS일렉트릭 등 LS의 합산 수주잔고는 약 20조 원(상반기 말 기준, 19조5554억 원)에 달한다.
주요 계열사별로 LS전선은 초고압 해저케이블 등 고부가 제품 공급 확대와 미국 AI 데이터센터향(向) 전력 공급 시스템인 버스덕트 수주 등이 실적 상승세를 이끌었다. LS일렉트릭은 AI 데이터센터 전력설비 프로젝트 수주 및 초고압 변압기 수익성 증가로 호실적을 달성하며 성장을 주도했다. LS MnM은 전기동 프리미엄 강세와 귀금속 및 황산 제품 가격 상승에 힘입어 영업이익이 크게 개선됐으며, LS아이앤디는 북미 자회사인 에식스솔루션즈를 중심으로 변압기용 특수권선 수요가 폭증하면서 영업이익이 전년 동기 대비 대폭 상승했다.
LS는 이 같은 성장세를 이어가기 위해 전력 인프라 분야에서는 LS전선의 미국 버지니아 해저케이블 공장, LS일렉트릭의 미국 텍사스주 ‘배스트럽 캠퍼스’와 유타주 ‘LS일렉트릭 유타’ 등에 투자하고 있고, 미래 신사업인 2차전지 소재와 희토류 등 핵심 광물 분야에도 투자를 확장하고 있다. LS MnM(온산)과 LS-엘앤에프 배터리솔루션(새만금)은 황산니켈 및 전구체 등의 배터리 소재 밸류체인을 구축 중이며, LS전선은 LS에코에너지와 함께 희토류 등 국가 핵심 소재의 안정적인 공급 기반을 확보 중이다.
이와 같은 국내외 대규모 투자로 인해 LS의 부채비율은 소폭 증가하고 있지만, 주요 계열사들의 사업 호조와 안정적 이익 창출을 통해 2분기 기준 Net Debt/EBITDA(부채 상환 부담을 이익으로 환산한 비율) 및 이자보상배율(영업이익으로 이자비용을 얼마나 감당할 수 있는지를 보여주는 수치)은 각각 3.9배, 4.9배를 창출하며 재무 안정성을 유지하고 있다.
LS는 전력슈퍼사이클을 맞아 전력 인프라 분야 글로벌 수요 확대에 따른 주요 계열사들의 호실적에 안주하지 않고, 이러한 때일수록 주력 및 신사업 분야에서 국내외에 재투자함으로써 그룹의 지속 성장 기반을 마련할 것이라며, 아울러 안정적 리스크 관리와 내실 경영을 통해 어떠한 시장 변동성에도 대응할 수 있는 재무 건전성을 동시에 확보할 것이라고 말했다.
 지승호가 바라보는 진중권의 새옹지마
지승호의 질문에 대한 답을 내가 진중권을 대리해 내놓자면 지승호를 제외한 모든 인간들이 비판의 기준을 온전하게 유지하지 못했다. 그들이 겨누는 대상 또한 바뀌었다. 평범한 청바지 차림새의 안티조선 논객 진중권이 권위주의적 정치인들이나 할 법한 소위 이대팔 가르마를 하고서 값비싸 보이는 정장 양복을 차려입고서 조선일보 계열사인 TV조선에서 방영하는 프로그램의 공동 진행자로 나선 작금의 상황은 “만둘(流轉)은 유전한다”는 고대 그리스 철학자 헤라클레이토스의 명제를 선명하면서도 희화적으로 증명하고 있다

 제조일자 표시 누락된 `남도메주` 제품 회수 조치
 대한민국, 연간 수출 1조 달러 시대 개막
 행정안전부, '2026 자전거 사진·영상 공모전' 수상작 15점 발표
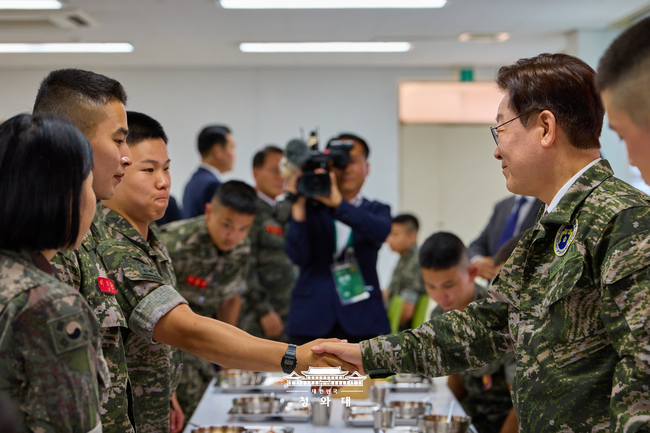 이 대통령, 연평부대 전격 방문…모병제 전환·군 체제 개혁 의지 천명
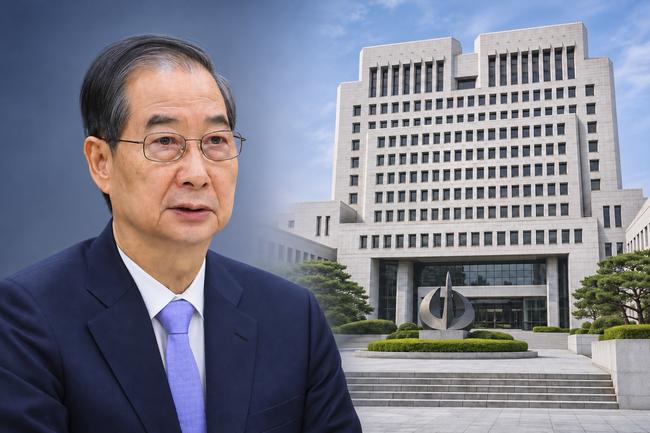 대법, 한덕수 '징역 15년' 파기환송…계엄 선포 전 행위는 무죄 취지

 윤승원 기자
 목록으로