조세 부과ㆍ징수의 적법성을 제고하여 국민의 재산권을 보장하고 조세행정의 절차적 정당성을 보장하기 위해 조세쟁송제도 등의 납세자 권리구제제도를 말한다.
우선, 조세행정에서 위법ㆍ부당하게 권익을 침해받은 납세자는 이의신청ㆍ심사청구ㆍ심판청구 또는 행정소송을 제기하여 권리구제를 꾀할 수 있다. 또한 납세자가 과세예고통지 등을 받은 경우에는 사전적 권리구제제도인 과세전적부심사제도를 이용하여 권익을 보호받을 수 있다.
한편, 세법에 따라 내야 할 세액보다 많은 세액으로 신고한 납세자는 세무서장에게 자기가 많이 신고한 세액을 깎아 줄 것을 청구할 수 있다. 세무서장이 이러한 납세자의 경정청구를 거부하는 경우, 납세자는 이에 대하여 이의신청ㆍ심사청구ㆍ심판청구 등을 제기하여 불복할 수 있다.
기존에는 원천징수 의무자에 의한 연말정산으로 납세의무가 끝나는 근로소득자 등은 연말정산세액을 많이 납부한 경우에도 직접 세무서장에게 이를 깎아 줄 것을 청구할 수 없었다. 이에 2003년 12월 참여정부는 [국세기본법]을 개정하여 근로소득자 등에 대해서도 세무서장에게 경정결정을 청구할 수 있도록 허용하였다. 또한 2009년 국세청은 납세자 권익 보호를 위해 납세자보호관 제도를 신설한 바 있다.
 지승호가 바라보는 진중권의 새옹지마
지승호의 질문에 대한 답을 내가 진중권을 대리해 내놓자면 지승호를 제외한 모든 인간들이 비판의 기준을 온전하게 유지하지 못했다. 그들이 겨누는 대상 또한 바뀌었다. 평범한 청바지 차림새의 안티조선 논객 진중권이 권위주의적 정치인들이나 할 법한 소위 이대팔 가르마를 하고서 값비싸 보이는 정장 양복을 차려입고서 조선일보 계열사인 TV조선에서 방영하는 프로그램의 공동 진행자로 나선 작금의 상황은 “만둘(流轉)은 유전한다”는 고대 그리스 철학자 헤라클레이토스의 명제를 선명하면서도 희화적으로 증명하고 있다

 용혜인 의원, 정책위의장 첫 행보로 ‘소방재정 국가책임 강화’ 토론회 개최
 대한민국, 연간 수출 1조 달러 시대 개막
 행정안전부, '2026 자전거 사진·영상 공모전' 수상작 15점 발표
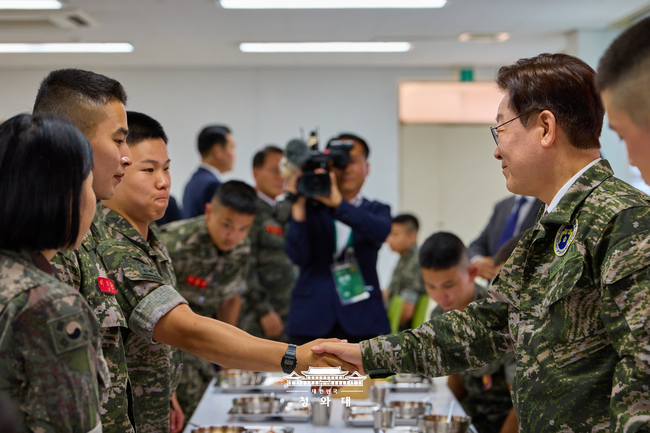 이 대통령, 연평부대 전격 방문…모병제 전환·군 체제 개혁 의지 천명
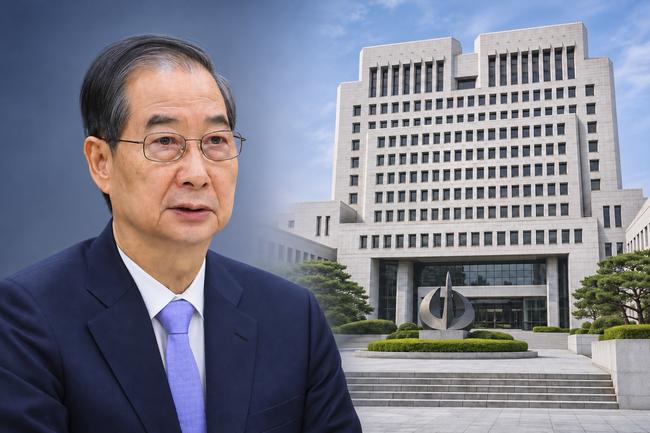 대법, 한덕수 '징역 15년' 파기환송…계엄 선포 전 행위는 무죄 취지

 자료제공 :기획재정부 기자
 목록으로