정부는 지나친 규제가 청년층의 주거 사다리를 절단한다는 비판에 직면해 청년층 주택 대출 문턱을 낮춘다.
정부는 오는 7월부터 청년층의 총부채원리금상환비율(DSR)을 산정할 때 ‘장래소득’ 인정기준을 활용할 계획이다.
청년층은 앞으로 소득이 늘어날 가능성이 큰데 현재 소득을 기준으로 DSR을 적용하면 상대적으로 불이익을 받을 수 있다는 판단에서다.
가령 만기 내 소득이 20% 이상 증가할 것으로 보이는 차주를 대상으로 주택담보대출(주담대)을 내줄 때 장래소득 인정기준을 활용하는 식이다. 특히 만기가 긴 주택담보대출을 받을 때 효과가 클 것으로 예상된다.
정부는 지나친 규제가 청년층의 주거 사다리를 절단한다는 비판에 직면해 청년층 주택 대출 문턱을 낮춘다.(사진=서울주택공사)
금융위원회가 계산한 결과에 따르면 월급이 300만원인 만 30세 무주택 근로자(DSR 40%, 예상소득증가율 23.3%)A씨의 경우 만기 20년짜리 주담대를 받을 때 대출한도는 종전 2억2600만원였는데 최대 2억5200만원까지 11.5%가량 늘어난다.
월 급여가 250만원인 만 24세 근로자(DSR 40%, 예상소득증가율 75.4%)B씨가 만기 30년짜리 주담대를 받으면 지금은 최대한도가 2억5000만원인데, 앞으로는 3억4850만원으로 약 40%까지 늘어난다.
또 이르면 하반기 청년과 신혼부부를 대상으로 40년짜리 초장기 정책 모기지(주택담보대출)도 도입된다. 현재 정책 모기지는 30년짜리가 가장 만기가 긴 상품이다. 만기를 늘리면 월 상환부담이 줄어들어 소득이 낮은 청년층의 ‘내집마련’ 비용을 낮추는 효과가 생긴다.
3억원(대출이자 2.75%)을 빌린다면 30년짜리 모기지의 월 상환금액은 122만원인데 만기를 40년으로 늘리면 월 상환액이 104만원으로 15.1% 감소한다.
지원 대상은 만 39세 미만 청년과 혼인 7년 이내 신혼부부다. 버팀목대출 등 정책상품은 만 34세를 기준으로 하고 있으나, 주택구매 결정은 자본축적 시간이 더 필요하다는 점을 고려하여 만 39세까지 지원하기로 했다.
금융당국은 생애 첫 주택 구입자나 무주택자에게 적용되는 주택담보대출비율(LTV) 우대폭을 조정하는 방안도 검토 중이다. 현재 투기·투기과열지구에서 주택담보대출비율(LTV)이 40%, 조정대상지역에서는 50%가 적용되는데 청년, 서민 등 일정 요건을 갖춘 무주택자들에게는 각 10%포인트씩 우대해주고 있다.
금융당국은 현행 10%포인트인 LTV 우대 폭을 확대하거나 대출자 소득이나 대상 주택 기준을 낮추는 방안을 모두 들여다보는 것으로 알려졌다.
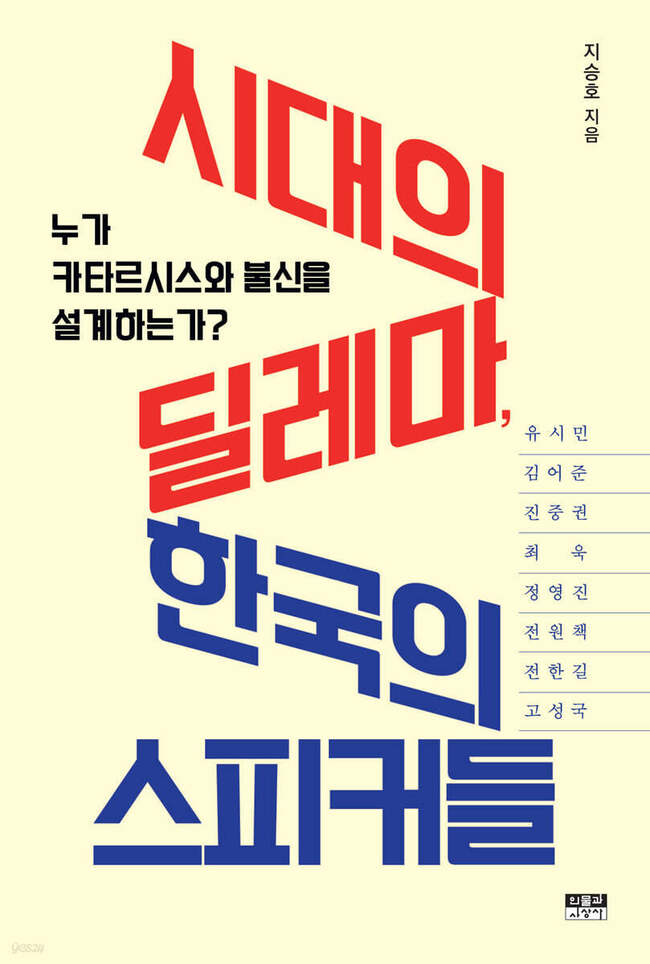 지승호가 바라보는 진중권의 새옹지마
지승호의 질문에 대한 답을 내가 진중권을 대리해 내놓자면 지승호를 제외한 모든 인간들이 비판의 기준을 온전하게 유지하지 못했다. 그들이 겨누는 대상 또한 바뀌었다. 평범한 청바지 차림새의 안티조선 논객 진중권이 권위주의적 정치인들이나 할 법한 소위 이대팔 가르마를 하고서 값비싸 보이는 정장 양복을 차려입고서 조선일보 계열사인 TV조선에서 방영하는 프로그램의 공동 진행자로 나선 작금의 상황은 “만둘(流轉)은 유전한다”는 고대 그리스 철학자 헤라클레이토스의 명제를 선명하면서도 희화적으로 증명하고 있다

 용혜인 의원, 정책위의장 첫 행보로 ‘소방재정 국가책임 강화’ 토론회 개최
 대한민국, 연간 수출 1조 달러 시대 개막
 행정안전부, '2026 자전거 사진·영상 공모전' 수상작 15점 발표
 이 대통령, 연평부대 전격 방문…모병제 전환·군 체제 개혁 의지 천명
 대법, 한덕수 '징역 15년' 파기환송…계엄 선포 전 행위는 무죄 취지

 김치원 기자
 목록으로