시중은행들이 한국은행의 기준금리 인상에 발맞춰 다수의 신규 정기예금 상품 금리를 연리로 따져서 2.75% 이상으로 올린 것으로 나타났다.
11일 한은의 ‘금융기관 가중평균 금리’ 통계에 따르면 7월 예금은행이 새로 취급한 정기예금 가운데 56.2%가 연 금리 2.75% 이상으로 조사됐다.
2.75% 이상 금리는 2018년 이후 올해 1월까지 은행들 사이에서는 한 번도 없었다.
그러나 한은의 기준금리 인상이 이어지자 은행의 2.75% 금리는 6월에 신규 정기예금 상품의 4분의 1 수준까지 급증한 뒤 7월 빅 스텝(한번에 0.50%P 금리인상)이 단행되자 크게 늘어난 것이다.
 시중은행들이 한국은행의 기준금리 인상에 발맞춰 다수의 신규 정기예금 상품 금리를 연리로 따져서 2.75% 이상으로 올린 것으로 나타났다.이처럼 신규 금리가 높아지자 이미 정기 예·적금에 가입한 금융 소비자들의 고민도 깊어지고 있다. 지금이라도 기존 예·적금을 해지하고 금리가 더 높은 새 상품으로 갈아타는 것이 나은지, 유지하는 것이 나은지 판단하기 어렵기 때문이다.
금융가에서는 대체로 만기까지 3개월이 채 남지 않았다면, 다른 상품이 더 높은 금리를 제공한다 해도 기다리는 것이 낫다는 평가다.
가입한 지 3개월이 지나지 않았다면, 중도 해지하고 더 높은 금리의 다른 상품으로 갈아타는 편이 일반적으로 유리하다는 평가다.
 지승호가 바라보는 진중권의 새옹지마
지승호의 질문에 대한 답을 내가 진중권을 대리해 내놓자면 지승호를 제외한 모든 인간들이 비판의 기준을 온전하게 유지하지 못했다. 그들이 겨누는 대상 또한 바뀌었다. 평범한 청바지 차림새의 안티조선 논객 진중권이 권위주의적 정치인들이나 할 법한 소위 이대팔 가르마를 하고서 값비싸 보이는 정장 양복을 차려입고서 조선일보 계열사인 TV조선에서 방영하는 프로그램의 공동 진행자로 나선 작금의 상황은 “만둘(流轉)은 유전한다”는 고대 그리스 철학자 헤라클레이토스의 명제를 선명하면서도 희화적으로 증명하고 있다

 용혜인 의원, 정책위의장 첫 행보로 ‘소방재정 국가책임 강화’ 토론회 개최
 대한민국, 연간 수출 1조 달러 시대 개막
 행정안전부, '2026 자전거 사진·영상 공모전' 수상작 15점 발표
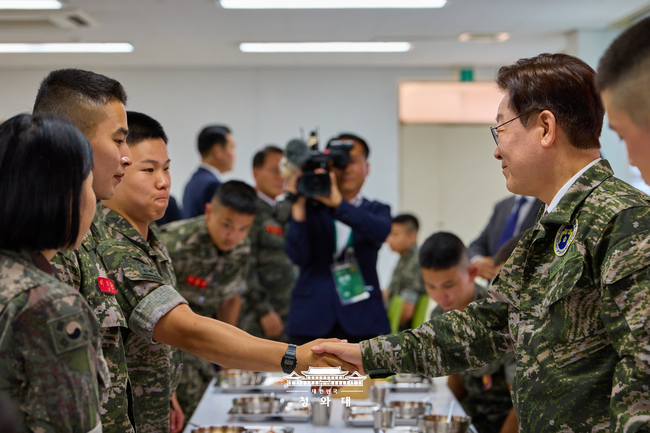 이 대통령, 연평부대 전격 방문…모병제 전환·군 체제 개혁 의지 천명
 대법, 한덕수 '징역 15년' 파기환송…계엄 선포 전 행위는 무죄 취지

 윤승원 기자
 목록으로