지난해 자영업자의 비은행권 대출 증가율이 분기별 평균 28.7%로 코로나19 발생 이전인 2019년도 비은행권 대출잔액 증가율 13.7%에 비해 두 배 이상 높아진 것으로 드러났다.
 이동주 의원
한국은행이 이동주의원에게 제출한 자료에 따르면 지난해 비은행권 대출잔액 증가율은 1분기 28.2%, 2분기 30.2%, 4분기 28.7%, 4분기 24.3%인 것으로 나타났다. 전년도인 2021년 분기별 평균 증가율이 21%이므로 전년도 대비 7.7%P 오른 것이다.
자영업자의 은행권 대출잔액 대비 비은행권 대출잔액 비중도 크게 올랐다. 2018년 1/4분기 은행권 대출잔액은 397조원, 비은행권은 174.4조원으로 은행권 대출대비 46% 수준이었으나 2023년은 65%까지 급등했다.
특히 자영업자 중 취약차주의 비은행권 대출잔액 증가율도 크게 오르고 있다. 한국은행에 따르면 ‘취약차주’란 다중채무자이면서 저소득이거나 저신용인 차주를 말한다. 코로나19 이전인 2019년도 취약차주의 분기별 평균 증가율은 9.8% 수준이었다. 그러나 지난해 분기별 평균 증가율은 25.2%에 달했으며 올해 1/4분기 증가율 역시 25.4%인 것으로 나타났다.
취약차주의 은행권과 비은행권 대출규모 역시 차이가 대동소이할 정도로 좁혀졌다. 2019년 취약차주의 은행권 대출잔액은 34.8조원, 비은행권 대출잔액은 27.3조원으로 7.5조원의 차이가 났으나 올해 1/4분기는 은행권이 52.5조원, 비은행권이 52.1조원으로 4천억 원 차이로 좁혀졌다. 그만큼 취약차주의 비은행권 이용이 급속히 증가했다는 것이다.
자영업자 중 다중채무자 대출잔액은 비은행권 대출잔액이 은행권 대출잔액을 2019년 2분기부터 앞지르기 시작하더니 올해 1/4분기는 비행은행권 대출잔액에 비해 111.2조원이 더 커졌다. 다중채무자란 가계대출 기관 수와 개인사업자대출 상품 수의 합이 3개 이상인 차주를 말한다.
자영업자 중 다중채무자 대출잔액 증가율도 코로나19 이전과 비교했을 때 크게 올랐다. 지난해 분기별 평균 증가율은 27%였는데 비해 전년도인 2021년도는 20.8%, 코로나19 이전인 2019년은 13.6%에 불과했다.
이동주의원은 “코로나19로 경영위기를 겪은 자영업자들이 지난해 고금리·고물가·고유가 등의 복합적 경제위기로 직격탄을 맞고 심각한 자금난을 겪었다.”고 하면서 “정부의 코로나19 지원정책이 대폭 축소되면서 자영업자들은 비은행권 대출에 내몰렸다”고 말했다.
이 의원은 “자영업자에 대한 과감한 채무조정과 금융부담 정책을 위해서 민생추경이 시급하다”고 말했다.
 지승호가 바라보는 진중권의 새옹지마
지승호의 질문에 대한 답을 내가 진중권을 대리해 내놓자면 지승호를 제외한 모든 인간들이 비판의 기준을 온전하게 유지하지 못했다. 그들이 겨누는 대상 또한 바뀌었다. 평범한 청바지 차림새의 안티조선 논객 진중권이 권위주의적 정치인들이나 할 법한 소위 이대팔 가르마를 하고서 값비싸 보이는 정장 양복을 차려입고서 조선일보 계열사인 TV조선에서 방영하는 프로그램의 공동 진행자로 나선 작금의 상황은 “만둘(流轉)은 유전한다”는 고대 그리스 철학자 헤라클레이토스의 명제를 선명하면서도 희화적으로 증명하고 있다

 용혜인 의원, 정책위의장 첫 행보로 ‘소방재정 국가책임 강화’ 토론회 개최
 대한민국, 연간 수출 1조 달러 시대 개막
 행정안전부, '2026 자전거 사진·영상 공모전' 수상작 15점 발표
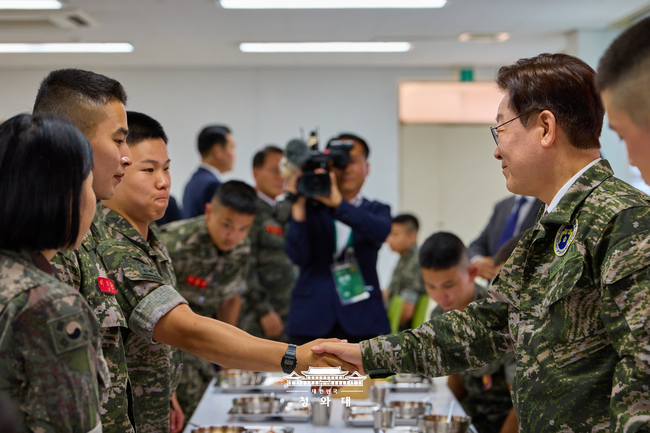 이 대통령, 연평부대 전격 방문…모병제 전환·군 체제 개혁 의지 천명
 대법, 한덕수 '징역 15년' 파기환송…계엄 선포 전 행위는 무죄 취지

 윤승원 기자
 목록으로